누전으로 난 불도 화재보험 대상이 되나요?
누전 화재의 보상 여부와 원인 규명에 필요한 자료
6분 읽기
세 줄 요약
- 누전으로 시작된 불이라도 가입한 화재 보장 특약의 조건을 충족하면 화재 피해를 보상받을 수 있어요.
- 삼성화재 다이렉트 AI맞춤보장보험 주택화재플랜은 누전 등으로 기기 자체에 생긴 손해와, 그로 인해 불이 번져 보장 대상인 벽지·가구 등에 생긴 피해를 구분해요.
- 화재가 시작된 경위를 확인할 자료와 건물·가재의 피해를 입증할 자료를 나누어 준비해요.
소방청의 「2025 소방청 통계연보」에 따르면, 2024년 전기와 관련된 원인으로 발생한 화재는 주택을 비롯한 전국의 여러 장소를 포함해 10,587건이었어요.
※ 출처: 소방청, 「2025 소방청 통계연보」, 2024년 발화요인별 화재 발생 현황 중 ‘전기적 요인’ 항목.
집 안의 가전제품이나 콘센트에서 시작된 불이 벽지나 가구로 번지면, 불이 시작된 제품·설비와 주변 물건에 함께 피해가 생길 수 있어요. 같은 화재로 생긴 피해라도 손상된 대상과 원인에 따라 보상 여부가 달라질 수 있어 이를 구분해야 해요.
누전 등으로 제품·설비 자체에 생긴 손해와 주변으로 번진 화재 피해의 보장 차이, 사고 원인과 피해를 확인하는 데 필요한 자료를 살펴볼게요.
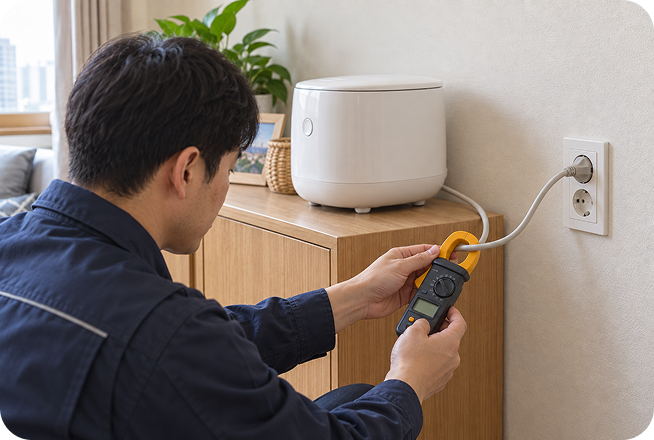
누전으로 시작된 화재도 보상받을 수 있나요?
누전이 원인이어도 보장 대상인 건물이나 가재도구에 생긴 화재 피해는 약관에서 정한 조건에 따라 보상받을 수 있어요. 보험에서 ‘건물’은 집의 벽·바닥·천장처럼 주택을 이루는 부분을, ‘가재도구’는 가구·가전제품·의류처럼 집에서 사용하는 생활용품을 말해요.
삼성화재 다이렉트 AI맞춤보장보험 주택화재플랜에서는 피해를 입은 대상에 따라 다음 특약에서 화재손해를 보상해요.
| 화재, 붕괴 등 손해(건물)(특약) | 화재, 붕괴 등 손해(가재)(특약) |
|---|---|
| 누전으로 시작된 불이 번져 벽지·바닥 등 보장 대상인 건물에 생긴 화재손해를 보상 | 누전으로 시작된 불이 옮겨붙어 소파·옷 등 보장 대상인 가재도구에 생긴 화재손해를 보상 |
다만, 누전으로 불이 시작된 가전제품이나 콘센트·차단기 자체에 생긴 손해는 위 특약의 보상에서 제외돼요. 가전제품이라도 다른 곳에서 번진 불로 손상됐다면, 가재 특약의 보장 대상과 약관 조건에 따라 화재손해를 보상받을 수 있어요.
*위 내용은 ‘화재 및 붕괴 등의 손해 특별약관’ 기준이며, 손상 원인과 피해 범위는 사고 조사 결과에 따라 판단합니다. 보상 대상 손해는 보험가입금액과 보험가액(사고 당시 보장 대상의 가치)을 한도로 산정합니다. 계약자·피보험자 또는 이들의 법정대리인의 고의나 중대한 과실로 발생한 손해, 화재 또는 폭발·파열사고 때 생긴 도난·분실 손해 등은 보상하지 않습니다.
불이 시작된 곳과 피해 범위를 확인하려면 어떤 자료가 필요한가요?
누전으로 가전제품이나 콘센트·차단기 자체에 생긴 손해와 그 불이 주변 건물·가재도구로 번져 생긴 화재 피해는 보상 여부가 달라요. 따라서 불이 어디에서 시작됐고 어떤 물건이 손상됐는지 확인해야 해요. 화재 현장 사진과 사고 조사 자료는 이러한 사고 원인과 피해 범위를 구분하는 데 도움이 돼요.
안전이 확보된 뒤에는 불이 시작된 것으로 보이는 가전제품이나 콘센트·차단기와 주변 벽지·가구가 함께 보이도록 사진을 남겨 보세요. 각 물건의 손상 부위도 따로 촬영해 두면 피해 범위를 확인하는 데 도움이 돼요. 사고 상황을 설명할 때는 직접 본 사실과 추정하는 원인을 구분해 전달하세요.
소방서의 화재증명원은 화재 발생 사실을 확인하는 자료로 활용돼요. 불이 시작된 위치나 원인을 확인할 수 있는 화재 조사 자료, 사고 후 제조사 서비스센터에서 받은 제품의 손상 원인에 관한 내역이 있다면 함께 정리해 두세요. 보험사는 이러한 자료와 현장 조사 결과 등을 바탕으로 사고 원인과 피해 경위를 확인합니다.
손상된 가전제품이나 콘센트·차단기를 분해하거나 폐기하기 전에는 보험사에 현장 확인 필요 여부와 제품·부품의 보관 방법을 문의해 두면 좋아요.
*위 내용은 사고 원인과 피해 범위를 확인하는 데 도움이 되는 자료 안내입니다. 별도 조사서나 제조사 확인서가 일률적인 제출 요건은 아니며, 필요한 추가 자료는 사고 내용에 따라 보험사가 안내합니다.
손상된 제품과 주변 피해는 청구서류에 어떻게 구분하나요?
누전 화재의 보험금을 청구할 때는 사고 원인을 확인하는 자료와 함께, 어떤 물건에 얼마만큼의 피해가 생겼는지 보여주는 서류도 필요합니다. 누전이 발생한 가전제품이나 콘센트·차단기 자체의 손해와 주변으로 불이 번져 생긴 피해를 나누고, 각각의 수리·교체 내역을 정리하면 보상 대상을 확인하는 데 도움이 돼요.
수리 견적에 가전제품 교체비와 벽지·바닥 복구비 등이 함께 들어 있다면, 손상된 대상별로 작업 내용과 비용이 구분되어 있는지 살펴보면 좋아요. 피해품 목록에도 물건의 이름과 위치를 적고, 현장 사진과 수리 내역에서 같은 물건을 찾을 수 있도록 정리해 두면 어떤 피해에 대한 청구인지 설명하기 수월해요.
삼성화재 다이렉트 AI맞춤보장보험 주택화재플랜을 기준으로 화재 보험금 청구 안내에 나온 서류를 용도별로 정리하면 다음과 같아요.
| 구분 | 관련 서류 |
|---|---|
| 보험금 청구 및 정보처리 동의 | 보험금 청구서, 개인(신용)정보처리 동의서 |
| 화재 발생과 현장 피해 확인 | 사고현장 사진, 화재증명원 |
| 수리 내용과 비용 확인 | 수리비내역서, 영수증 |
| 피해 건물 확인 | 건물등기부등본, 건축물관리대장 등 |
| 피해 가재도구 확인 | 피해품 내역서, 구입증빙 등 |
실제 필요한 서류는 피해 내용에 따라 담당자에게 안내받을 수 있어요. 보험사는 제출된 자료를 바탕으로 가입한 보장 내용과 사고 조사 결과, 확인된 손해를 함께 살펴 보험금을 정합니다.
*보험가입금액은 지급액이 아닌 보상 한도입니다. 동일한 물건의 같은 손해를 보장하는 보험이 여러 개여도 실제 손해액을 초과해 지급하지 않으며, 약관의 중복보험 계산 기준에 따라 나누어 보상합니다.
어떤 점이 궁금하세요?
누전이 화재 원인인지 아직 밝혀지지 않아도 사고를 접수할 수 있나요?
화재 원인이 확인되기 전에도 사고를 접수할 수 있습니다. 직접 확인한 사고 상황과 피해 내용을 먼저 알리고, 원인과 관련된 자료는 담당자의 안내에 따라 제출하면 됩니다. 보상 여부는 가입한 특약과 사고 조사 결과에 따라 결정됩니다.
불에 탄 가전제품도 화재손해로 보상받을 수 있나요?
가전제품이 불에 탔다는 사실만으로 보상 여부가 정해지지는 않습니다. 삼성화재 다이렉트 AI맞춤보장보험 주택화재플랜의 건물·가재 화재손해 특약에서는 누전으로 해당 제품 자체에 생긴 손해를 보상하지 않습니다. 다만, 다른 곳에서 번진 불로 가전제품이 손상됐다면 가재 특약의 보장 대상과 약관 조건에 따라 보상받을 수 있습니다.
화재 원인 조사 자료와 수리 견적서는 각각 어디에 쓰이나요?
화재 조사 자료는 불이 어디에서 어떤 원인으로 시작됐고 주변으로 어떻게 번졌는지 확인하는 데 쓰입니다. 수리 견적서는 손상된 물건과 필요한 수리·교체 작업, 비용을 확인하는 자료입니다. 누전이 발생한 제품의 교체비와 주변 벽지·가구의 복구비를 구분해 두면 어떤 피해에 대한 청구인지 설명하기 수월합니다. 필요한 서류는 사고와 피해 내용에 따라 담당자에게 안내받을 수 있습니다.
함께 보면 좋은 글
예금자보호 안내

이 보험계약은 예금자보호법에 따라 해약환급금(또는 만기 시 보험금)에 기타지급금을 합한 금액이 1인당 “1억원까지”(본 보험회사의 여타 보호상품과 합산) 보호됩니다. 이와 별도로 본 보험회사 보호상품의 사고보험금을 합산한 금액이 1인당 “1억원까지” 보호됩니다. 다만, 보험계약자 및 보험료납부자가 법인인 보험계약의 경우에는 보호되지 않습니다.
꼭 확인하세요
- 보험계약 체결 전 상품 설명서 및 약관을 읽어 보시기 바랍니다.
- 보험계약자가 기존에 체결했던 보험계약을 해지하고 다른 보험계약을 체결하면 보험인수가 거절되거나 보험료가 인상되거나 보장 내용이 달라질 수 있습니다. 또한 지급한도, 면책 사항 등에 따라 보험금 지급이 제한될 수 있습니다.
(4078,'26.11.02~'27.11.01)